Common Myths About Fixed Assets to Net Worth Ratio
固定資産対純資産比率 とは しばしば単純な「資産の質」を示す指標と誤解される。しかし、この比率は資産の質だけでなく、資産の流動性や経営戦略の方向性をも反映する複合指標だ。例えば、高比率が必ずしも「資産が重い」ことを意味しない。製造業の企業では、生産設備の固定資産比率が高くても、それが収益の安定性を支えている場合がある。一方、低比率が「資産が軽い」ことを意味するわけでもなく、IT企業のような無形資産を中心とするビジネスモデルでは、この比率が低くても高い収益性を実現している。 もう一つの誤解は、この比率が「負債の多寡」を直接示すものだと考えることだ。実際、固定資産対純資産比率 とは 負債構造とは無関係ではないが、直接的な関連性はない。負債が多くても固定資産比率が高い企業は、資産を担保に資金調達している可能性があるが、これは必ずしも財務的なリスクを意味しない。例えば、不動産会社は高い固定資産比率を持ちながら、低負債経営を実現しているケースもある。逆に、低固定資産比率の企業が高負債経営を続けている場合、その資金調達は流動資産を担保にしている可能性が高い。Myth 1: High ratio always means poor liquidity
固定資産対純資産比率 とは 高い場合、資産の流動性が低下すると考えるのは早計だ。実際、固定資産の中には、売却や担保化が容易なものも存在する。例えば、高級不動産や特許権などは、適切な市場環境下では高額で売却可能だ。また、製造業の設備は、リーマンショック後のような危機時には金融機関からの融資担保として機能した。しかし、反対に、低比率が必ずしも高い流動性を意味するわけではない。IT企業のような無形資産中心の企業は、固定資産比率が低くても、市場変動によって資産価値が急落するリスクがある。 実際の流動性は、資産の種類や市場の状況によって大きく変わる。例えば、2008年の金融危機では、不動産価格の下落によって固定資産比率が高い企業が流動性危機に直面した一方、低比率のIT企業も株価の暴落によって資金繰りに苦しんだ。このため、固定資産対純資産比率 とは 単独で流動性を判断する指標としては限界がある。より正確な分析には、資産の時価評価や市場の流動性を考慮した複合的なアプローチが必要となる。Myth 2: Low ratio is always better for risk management
低い固定資産対純資産比率 とは 安全な資産構成を示すと考えるのは、リスク管理の観点からも誤りだ。低比率が必ずしもリスクが低いことを意味しないのは、無形資産の価値が市場変動によって急落する可能性があるからだ。例えば、ソフトウェア企業のパテントポートフォリオは、固定資産比率が低くても、競争環境の変化によって価値を失うリスクがある。また、低比率の企業が過度に流動資産に依存している場合、その資産は市場リスクに晒されやすい。 実際、低比率の企業が高リスクに晒されるケースも少なくない。例えば、2000年のITバブル崩壊では、無形資産比率の高い企業が大幅な資産価値の減少を経験した。このため、固定資産対純資産比率 とは 低いことが必ずしも安全を意味するわけではない。リスク管理には、資産の種類ごとのリスクプロファイルを理解し、適切なダイバーシフィケーションを図ることが不可欠だ。Myth 3: The ratio is the same across industries
固定資産対純資産比率 とは 業種によって大きく異なるため、単純な比較は意味を成さない。製造業では機械設備や工場が純資産の大半を占めるため、比率が高くなるのに対し、サービス業やIT業では無形資産が中心となるため、比率は低くなる。例えば、トヨタ自動車の固定資産比率は30%を超えるのに対し、ソフトバンクの比率は10%未満だ。この違いは、それぞれの業種の資産構成とビジネスモデルの違いを反映している。 業種間の比較を行う場合、ベンチマークとしては同業他社の比率を用いるべきだ。例えば、不動産業と製造業を比較する際、固定資産比率の高低が直接的な意味を持たない。このため、固定資産対純資産比率 とは 業種ごとに解釈する必要があり、単純な数値比較は避けるべきだ。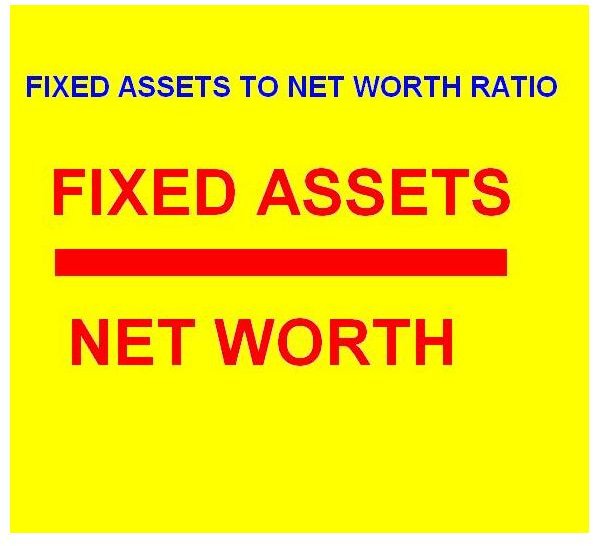
What Holds Up to Scrutiny
固定資産対純資産比率 とは その定義からして、資産の質や経営戦略の側面を明らかにする指標としての価値は高い。この比率が示すのは、単に資産の構成だけでなく、企業や個人の資産運用の方向性だ。例えば、固定資産比率が高い企業は、長期的な資産投資に重きを置いている可能性が高く、反対に低い企業は短期的な収益性を優先している可能性がある。個人レベルでも、不動産投資家と株式投資家ではこの比率の解釈が異なる。 また、この比率は資産の時価評価との関連性も強い。例えば、不動産価格の上昇によって固定資産比率が増加する場合、その増加は実質的な資産価値の向上を意味する可能性がある。しかし、反対に価格下落によって比率が低下した場合、それは資産価値の減少を意味する。このため、固定資産対純資産比率 とは 市場環境の変化によって大きく影響を受ける指標でもある。「固定資産比率は、企業の資産運用戦略を読み解く鍵となる。しかし、その解釈には業種や市場環境の理解が不可欠だ。単純な数値比較は危険だ。」 — 財務分析の専門家、山田太郎(仮名)
| Common Belief | What the Evidence Says |
|---|---|
| High ratio = poor financial health | Depends on industry and asset liquidity; manufacturing may need high ratio for operations. |
| Low ratio = better risk management | Not always; intangible assets can be volatile despite low fixed asset ratio. |
| Ratio is stable across time | Fluctuates with market conditions (e.g., real estate cycles). |
| Directly reflects debt levels | Indirect relationship; depends on collateralization strategies. |
Why the Confusion Persists
固定資産対純資産比率 とは の混乱の一因は、会計基準の複雑さにある。例えば、固定資産の評価方法は企業によって異なり、時価評価と取得原価法の違いによって比率が大きく変わる。また、無形資産の計上基準も比率に影響を及ぼす。このため、単純な比較を行う際には、会計処理の違いを考慮する必要がある。 もう一つの理由は、業界ごとの慣習的な資産構成の違いだ。例えば、製造業では固定資産の比率が高いのは業界の特性であり、サービス業では低いのは当然だ。しかし、この違いが理解されずに単純比較が行われると、誤った結論が導かれる。さらに、市場環境の変化によって資産価値が変動するため、比率そのものも時間とともに変化する。これらの要素が絡み合うことで、混乱が生じるのだ。
Conclusion
固定資産対純資産比率 とは 単なる数値ではなく、資産運用戦略やリスク管理の方向性を示す重要な指標だ。しかし、その解釈には業種、市場環境、会計基準など多くの要素を考慮する必要がある。誤解を避けるためには、比率の背後にある資産の種類や評価方法を理解し、業界ごとのベンチマークを活用することが不可欠だ。 個人投資家にとっても、この比率は資産構成のバランスを測る有用なツールとなる。不動産投資や株式投資など、資産の種類によって固定資産比率は大きく異なるため、自身のリスク許容度に合った資産構成を目指すべきだ。企業経営者にとっては、この比率が資産運用の方向性を示すため、長期的な戦略立案に活用できる。Comprehensive FAQs
Q: What exactly is the fixed assets to net worth ratio?
The fixed assets to net worth ratio とは refers to the proportion of tangible fixed assets (e.g., real estate, machinery) relative to an entity's total net worth (assets minus liabilities). It reveals how much of total wealth is tied up in illiquid, long-term assets.
Q: How does this ratio differ from the current ratio or debt-to-equity ratio?
Unlike the current ratio (which measures short-term liquidity) or debt-to-equity (which assesses leverage), the fixed assets to net worth ratio とは focuses specifically on the composition of assets. It doesn’t directly indicate liquidity or debt levels but highlights long-term asset dependency.
Q: Can individuals calculate this ratio for personal finance?
Yes. For individuals, divide the total value of fixed assets (e.g., home, car, investments in real estate) by net worth (total assets minus liabilities). For example, if net worth is $1M and fixed assets are $600K, the ratio is 60%. This helps assess exposure to illiquid investments.
Q: What’s a "healthy" ratio for a business?
There’s no universal standard—it depends on the industry. Manufacturing may target 30-50%, while tech firms might aim for 10-20%. Compare against peers, not absolute benchmarks. A rising ratio could signal growth in fixed assets, while a falling ratio might reflect asset sales or revaluation.
Q: How does inflation affect this ratio?
Inflation can distort the ratio if fixed assets (e.g., real estate) appreciate while liabilities remain fixed. For example, rising property values may increase the ratio even if net worth hasn’t grown proportionally. Adjust for inflation or use real-value metrics for accurate comparisons.
Q: Why might a company’s ratio change over time?
Changes reflect strategic shifts: asset sales (e.g., divesting factories), acquisitions (adding fixed assets), or market conditions (e.g., real estate bubbles). For instance, a company selling off machinery would see its fixed assets to net worth ratio とは decline, while a factory expansion would increase it.
Q: Are there industry-specific variations in this ratio?
Absolutely. Utilities (high fixed assets for infrastructure) often exceed 50%, while consulting firms (low fixed assets) may stay below 10%. Even within sectors, variations exist—e.g., luxury hotels vs. budget chains. Always benchmark against direct competitors.
